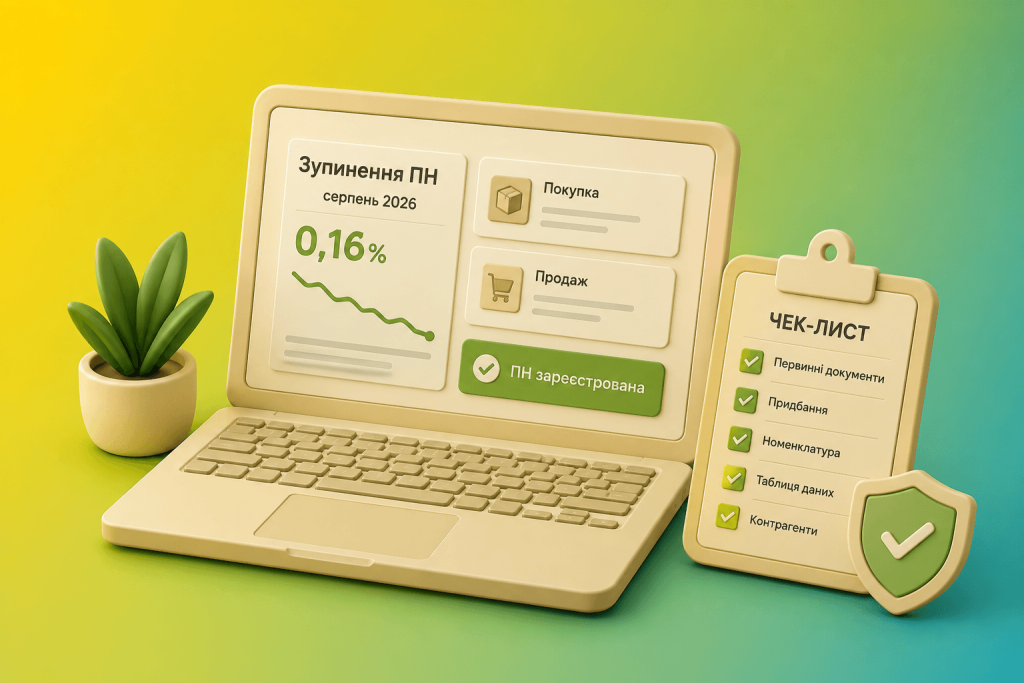
Станом на початок серпня 2026 частка зупинених податкових накладних (ПН) у реєстрації — близько 0,16% (типово 0,14–0,16%). На початок 2025 року було 0,76%: майже в п’ять разів більше. Це офіційні цифри ДПС зі слів очільниці служби Лесі Карнаух. Для чесного бізнесу — добра новина. Для ФОП на 3 групі з ПДВ (3%) — ще не «зелене світло»: 72% зупинок далі через «дисбаланс на віртуальному складі», ще 20,7% — через статус ризикового платника.
Джерело: новина ДПС від 07.08.2026. Зупинення ПН ≈ 0,16% (було 0,76% на початок 2025). У реєстрі ризикових — 13,2 тис. суб’єктів (було 24,9 тис.). Головна причина блокування — невідповідність купівлі/продажу (віртуальний склад). ДПС також опублікувала «дорожні карти» по Таблиці даних платника ПДВ.
Нижче — що означають цифри для ФОП з ПДВ, які сигнали ловить моніторинг, як Таблиця даних зменшує «нерви» навколо реєстрації ПН і що робити, якщо накладну вже зупинили. Потрібен розбір по ваших КВЕД і номенклатурі — бухгалтерський супровід або заявка.
Що змінилось у цифрах ДПС
Менше блокувань — не «відміна СМКОР». Це зниження частки зупинених реєстрацій ПН / розрахунків коригування відносно потоку реєстрацій. Для контрагента й для вас важливіше інше: ПН реєструється швидше, кредит у покупця не «висить», каса й обіг не гальмуються через чергове зупинення.
| Показник | Початок 2025 | Початок серпня 2026 | Зміна |
|---|---|---|---|
| Частка зупинених ПН | 0,76% | 0,16% (діапазон 0,14–0,16%) | ≈ у 4,8 раза менше |
| Ризикові платники в переліку | 24,9 тис. | 13,2 тис. | ≈ на 47% менше |
Менше блокувань — це про можливість чесно працювати без штучних бар’єрів, а не про «податкова перестала дивитися». Моніторинг лишився; став точнішим і сервіснішим.
Якщо ви лише зараз дивитеся у бік ПДВ — спочатку зрозумійте базу режиму: ФОП 3 група 2026 (ставка 3% з ПДВ vs 5% без) і коли спрощенка вже не підходить — загальна система.
Чому ПН досі зупиняють: дві головні причини
| Причина (за ДПС, серпень 2026) | Частка зупинених ПН | Що це означає простою мовою |
|---|---|---|
| Невідповідність придбання і реалізації («дисбаланс на віртуальному складі») | 72% | Продаєте обсяги/коди товарів, які система не «бачить» у ваших попередніх придбаннях по ланцюгу |
| Платник уже має статус ризикового | 20,7% | Комісія вже зафіксувала ознаки ризикових операцій — нові ПН частіше потрапляють під фільтр |
| Інші причини | ~7% | Решта критеріїв моніторингу (не деталізовані в цій новині) |
Віртуальний склад: типовий «дисбаланс» для ФОП
Система порівнює, що ви купували (ПН від постачальників) і що продаєте (ваші ПН покупцям). Якщо коди УКТ ЗЕД / опис, обсяги або логіка номенклатури «не сходяться», реєстрація може зупинитися — навіть якщо ви не «схематоз», а просто змінили асортимент, зробили виробничу переробку без пояснення в даних або помилково вибрали код товару.
- Купили один товар — продаєте інший без підтвердженого ланцюга походження (класичний приклад з новини ДПС).
- Обсяги продажу «обганяють» закупівлю по тому самому коду (дефіцит на віртуальному складі).
- Послуги vs товари: змішали номенклатуру, неправильно описали предмет поставки.
- Новий напрям бізнесу без оновлення КВЕД і без узгодження Таблиці даних із реальною діяльністю.
Ризиковий статус: які сигнали згадує ДПС
До переліку ризикових можуть потрапити, якщо комісія контролюючого органу встановила ознаки ризикових операцій. З офіційного переліку прикладів:
- недостатня кількість працівників для заявлених обсягів операцій;
- відсутність необхідних основних засобів;
- участь у схемах формування ризикового податкового кредиту;
- операції з контрагентами, які вже мають ризиковий статус;
- штучне формування кредиту через операції, нетипові для звичайної діяльності платника.
Для ФОП 3% це означає: контрагент «з ризиком» + дивна номенклатура + «нуль людей і складу» при великих оборотах = додаткове дослідження. Навіть якщо ви самі сумлінні — перевіряйте ланцюг постачання, як перевіряєте КЕП і касу.
Таблиця даних платника ПДВ: навіщо вона ФОП
Щоб зменшити випадкові зупинення, ДПС розвиває сервіс навколо Таблиці даних платника податку на додану вартість. Це не «магічна відміна блоків», а спосіб пояснити системі, які товари/послуги і за якими кодами ви реально купуєте й продаєте — у логіці вашої діяльності.
У квітні 2026 Департамент управління ризиками ДПС опублікував практичні матеріали («дорожні карти») саме під зупинення реєстрації ПН / РК і заповнення Таблиці даних:
- Загальний матеріал: зупинення ПН/РК і Таблиця даних платника ПДВ
- Практичні поради з заповнення Таблиці даних
Матеріали зібрані з реальних звернень бізнесу й особливостей різних сфер. Їх варто відкрити до того, як «щось зупинилося», і звірити коди в Таблиці з вашими типовими ПН за останні місяці.
Звірте коди товарів/послуг у прихідних і вихідних ПН з тим, що зазначено в Таблиці даних. Якщо асортимент змінився — оновіть таблицю до серії нових «диких» продажів. Не копіюйте чужий шаблон «як у сусіда»: невідповідність вашій діяльності — окремий червоний прапорець.
У кожному регіоні ДПС також працюють консультаційні центри з питань зупинення реєстрації ПН: допомога розібрати причину зупинення і шлях розблокування. Контакти шукайте на регіональних сторінках ДПС / через гарячу лінію служби. Паралельно можна залучити бухгалтера — наприклад, пакет Optimal у межах ведення обліку для ФОП: зручно, коли треба одночасно вести ЄП, ПДВ і не губити строки по зупиненій ПН.
Чекліст: як зменшити шанс зупинення ПН
- Складіть карту номенклатури: що купуєте / що продаєте / чи є переробка чи комісія. Якщо «купив А — продав Б» — заздалегідь підготуйте пояснення й документи ланцюга.
- Звірте коди в ПН (УКТ ЗЕД / опис) між собою за останні 3–6 місяців: чи немає «сміттєвих» або випадкових кодів.
- Оновіть Таблицю даних платника ПДВ під реальну діяльність; орієнтуйтесь на дорожні карти ДПС вище.
- Перевірте КВЕД у ЄДР і на ЄП — діяльність у ПН повинна мати економічний сенс із вашими кодами (зміна КВЕД, за потреби — таблиця відповідності NACE: NACE 2.1).
- Контрагенти: уникайте регулярних закупівель у гравців із публічними ознаками ризику / «одноденок»; фіксуйте первинку.
- Ресурси під оборот: якщо оборот виріс у рази, а людей, складу, логістики «нуль» — це саме той сигнал, який ДПС прямо називає.
- Не змішуйте разові «чужі» операції з профільною діяльністю без пояснення (штучний податковий кредит).
- Календар ПДВ окремо від ЄП: див. також податки ФОП у серпні 2026 — декларація й сплата ПДВ не скасовують дисципліну по ПН.
| Ситуація | Ризик для реєстрації ПН | Що зробити першим |
|---|---|---|
| Новий товарний напрям, коди інші, ніж у закупівлі | Високий (віртуальний склад) | Документи походження + оновлення Таблиці даних |
| Стабільна торгівля тими самими кодами щомісяця | Нижчий (але не нуль) | Тримати Таблицю й коди узгодженими |
| Контрагент із ризиковим статусом | Високий | Оцінити заміну постачальника / поглиблену первинку |
| Ви вже в переліку ризикових | Дуже високий (20,7% усіх зупинок) | Робота зі зняттям ризику + центр ДПС / бухгалтер |
| Послуги IT / B2B без товарного складу | Середній (інша логіка кодів послуг) | Коректний опис послуг у ПН і в Таблиці; без «товарних» кодів «на око» |
Якщо ПН уже зупинили: порядок дій
- Прочитайте квитанцію / повідомлення в електронному кабінеті: підстава зупинення і що саме просять пояснити.
- Зберіть пакет: договори, видаткові/прибуткові, транспорт, акти, склад, пояснення дискрипанії «купив А — продав Б», витяги з Таблиці даних.
- Подайте пояснення та копії документів у строки, які вказані в повідомленні / порядку розблокування (не відкладайте «на після відпустки»).
- За потреби зверніться до регіонального консультаційного центру ДПС із питань зупинення ПН.
- Паралельно перевірте, чи не висіть у статусі ризикового і чи не тягне ланцюг контрагентів повторні зупинення.
- Після розблокування — одразу приведіть Таблицю даних і коди в ПН до фактичної моделі, щоб не зловити хвилю повторів.
Зупинення ПН б’є не лише по вам: покупець без зареєстрованої накладної не відображає кредит у звичні строки. Швидка реакція — частина репутації перед B2B-клієнтами.
Зберемо пояснення, звіримо номенклатуру з Таблицею даних і подамо відповідь через кабінет. Залишіть заявку або напишіть у консультації з оподаткування.
FAQ
Чи стосується це ФОП без ПДВ (5% або 1–2 група)?
Прямо — ні: зупинення реєстрації ПН — інструмент для платників ПДВ. Але якщо плануєте перехід на 3% з ПДВ або оборот під реєстрацію платником ПДВ — логіку віртуального складу й Таблиці даних варто знати заздалегідь.
0,16% означає, що мене точно не зачепить?
Ні. Це середня частка по системі. Якщо ваша номенклатура «крива» або ви в ризиковому переліку — ймовірність зупинення саме ваших ПН суттєво вища за середню.
Чи достатньо один раз заповнити Таблицю даних?
Ні, якщо асортимент, КВЕД або модель бізнесу змінилися. Таблиця має відповідати поточній діяльності. Саме під типові помилки заповнення ДПС і зробила дорожні карти.
Чи знімає Таблиця даних ризик автоматично?
Ні. Це інструмент пояснення діяльності системі й комісіям, а не «індульгенція». Ризиковий статус, фіктивний кредит і операції з ризиковими контрагентами таблиця сама по собі не «вилікує».
Що робити, якщо купую сировину, а продаю готовий виріб?
Це класичний сценарій під сумнів віртуального складу. Потрібні зрозумілий виробничий/переробний ланцюг у документах і узгоджені коди в прихідних/вихідних ПН та в Таблиці даних. Не покладайтесь лише на «у всіх так».
Де шукати офіційні пам’ятки ДПС?
Новина зі статистикою — 07.08.2026 на tax.gov.ua. Дорожні карти — сторінки навчання ДПС за посиланнями в розділі про Таблицю даних вище (PDF «658106» / «658107» у матеріалах онлайн-навчання).
Висновок
У серпні 2026 ДПС фіксує майже п’ятикратне зниження частки зупинених ПН і майже вдвічі менше ризикових платників у переліку. Для ФОП 3 групи з ПДВ головне не святкувати статистику, а закрити свою зону ризику: 72% зупинок — це досі розрив між купівлею і продажем на віртуальному складі. Оновіть Таблицю даних під реальну номенклатуру, тримайте коди в ПН узгодженими й перевіряйте контрагентів.
Потрібен супровід ПДВ, розбір зупиненої накладної або налаштування Таблиці даних під ваш ФОП — бухгалтерський супровід EasyФОП або коротка заявка.